Para começar, escolha um mês e registre duas coisas: quanto dinheiro entra e quais contas precisam ser pagas. Você não precisa acertar todas as categorias no primeiro dia.
A Susep explica o orçamento familiar como um registro de receitas e despesas, tanto previstas quanto realizadas. Essa distinção ajuda a separar o planejamento do que já aconteceu.
Ao longo deste guia, veja recortes de uma planilha gerada pelo portal. Os valores são demonstrativos: servem para mostrar como ler as contas, não como referência de gastos para sua família.
1. Anote as entradas com cuidado
Liste salário, aposentadoria e outras entradas da família. Se um recebimento ainda é incerto, mantenha essa informação separada das contas que você já pode assumir.
Uma forma prática é começar com poucos campos: nome, valor, data e se o dinheiro já foi recebido.
2. Agrupe as despesas da casa
Use categorias fáceis de reconhecer, como moradia, alimentação, transporte e lazer. Dentro delas, mantenha os itens: aluguel e condomínio em moradia; mercado e feira em alimentação.
O Banco Central orienta registrar os gastos e agrupá-los por categoria. Não deixe de fora as pequenas compras: elas também fazem parte do mês.
Na imagem abaixo, Moradia reúne aluguel, condomínio, energia e internet. Em janeiro, os itens somam R$ 475; em fevereiro, R$ 700. A linha da categoria mostra o subtotal, enquanto as linhas seguintes explicam de onde ele veio.
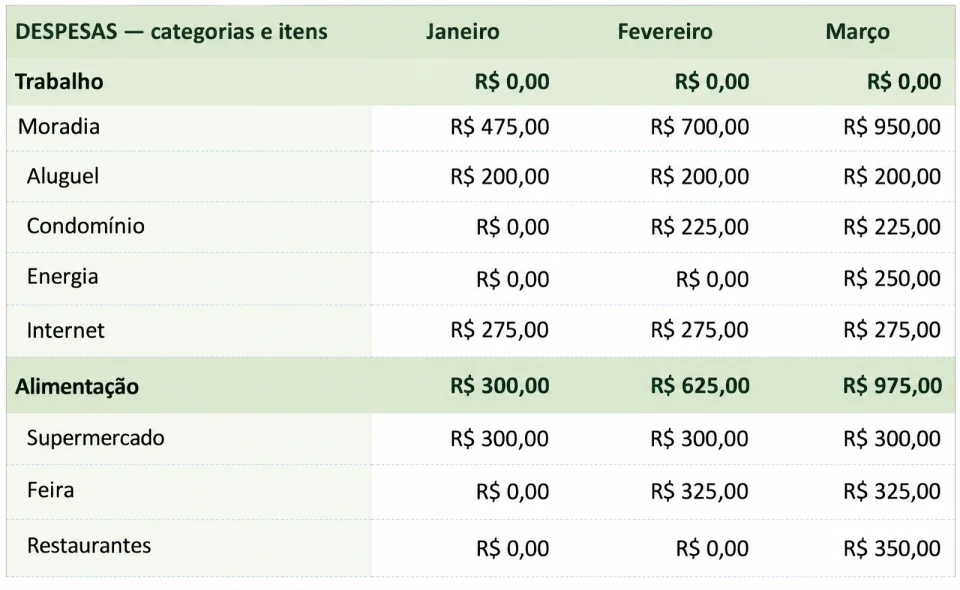
Recorte da aba de 2026: categorias e itens de janeiro a março. Clique ou toque para ampliar.
3. Leia o resumo antes de decidir uma compra
Depois de registrar as contas, compare o que você espera receber com os gastos previstos. No exemplo de 2026, a planilha mostra R$ 70.500 de receitas e R$ 50.900 de despesas: uma diferença prevista de R$ 19.600 no ano.
A visão geral abaixo reúne 2026 e 2027. Por isso, os indicadores do topo são maiores: R$ 144.300 de receitas, R$ 103.160 de despesas e R$ 41.140 de saldo previsto. A tabela logo abaixo separa cada ano.
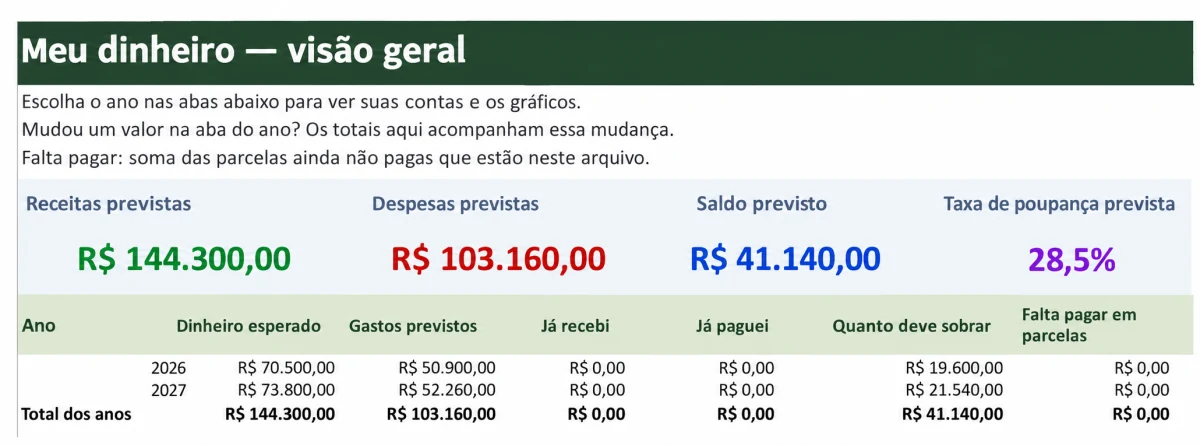
Resumo geral: indicadores dos dois anos no topo e totais de cada ano na tabela. Clique ou toque para ampliar.
Antes de considerar o saldo livre para gastar, confira se você incluiu todas as parcelas, contas pendentes e despesas previstas para o período. Saldo previsto não é necessariamente dinheiro disponível hoje.
4. Separe previsto de pago
No resumo, “Já recebi” e “Já paguei” ajudam a distinguir o planejamento do que aconteceu. Nas imagens de exemplo, esses campos estão zerados; os totais previstos continuam aparecendo.
Quando uma conta for paga, atualize seu status em vez de registrar o mesmo gasto novamente.
Na planilha financeira do portal, você pode cadastrar receitas e despesas, organizar categorias e marcar o que já foi pago ou recebido. A ferramenta também permite parcelamentos e exportação em Excel.
Guarde uma cópia: os dados ficam na sessão da página. Exporte o arquivo antes de sair; o portal não salva automaticamente seus lançamentos.
5. Use os gráficos para orientar a revisão
Com os registros organizados, os gráficos ajudam a enxergar como os gastos se distribuem. A rosca mostra a participação de cada categoria; as barras permitem comparar os valores em reais.
Na imagem abaixo, o ano selecionado é 2027. Saúde aparece com R$ 14.305 e Moradia com R$ 11.125. Esses valores pertencem ao ano consultado, não à soma de 2026 e 2027 mostrada nos indicadores anteriores.
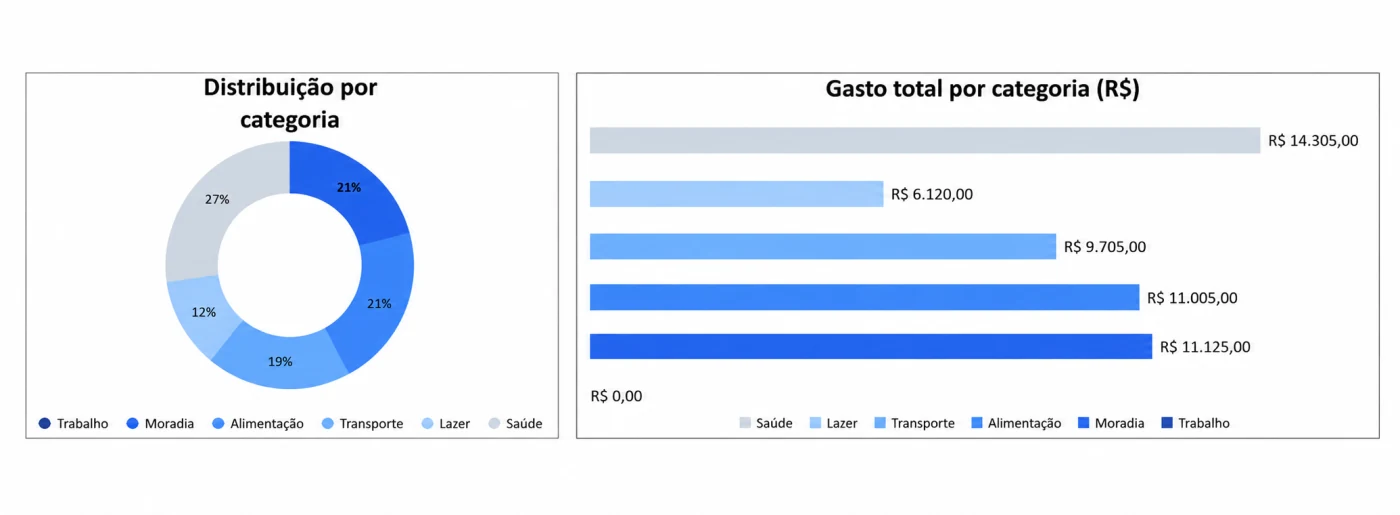
Duas formas de olhar os mesmos gastos de 2027: participação no total e valor por categoria. Clique ou toque para ampliar.
Escolha um momento da semana para conferir valores e contas pendentes. Uma categoria maior merece atenção, mas o gráfico sozinho não diz se ela pode ser reduzida: isso depende das necessidades e prioridades da família.
Comece com registros simples e ajuste as categorias conforme sua rotina. O objetivo é conseguir entender e acompanhar as contas sem transformar o controle em mais uma tarefa complicada.
Fontes
- Susep: orçamento pessoal e familiar, atualizado em 5 de outubro de 2022.
- Banco Central: Orçamento Pessoal (PDF), sem data editorial identificada no documento consultado.
Fontes consultadas em 23 de outubro de 2026. Conteúdo educativo sobre organização doméstica; não substitui uma avaliação individual das suas finanças.